최종편집일2026.11.23 (월)


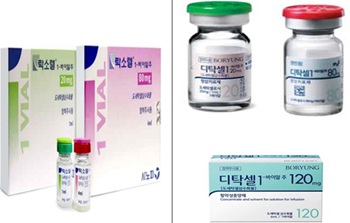
공정거래위원회(위원장 주병기)가 주식회사 보령이 프랑스 제약사 사노피(Sanofi S.A.)로부터 유방암 치료제 '탁소텔(Taxotere)'의 전 세계 영업권을 2,373억 원에 양수하는 기업결합을 심사한 결과, 국내 도세탁셀 성분 항암제 시장에서 경쟁을 실질적으로 제한할 우려가 크다고 판단해 보령이 보유한 제네릭 항암제 '디탁셀(Ditaxel)' 영업을 제3자에게 매각하도록 하는 시정조치를 지난 6월 4일 부과했다.
◆시장 1·2위 결합…압도적 독점 구조 형성 우려
2024년 매출액 기준 국내 도세탁셀 성분 항암제 시장에서 사노피(탁소텔)의 점유율은 64.7%로 1위, 보령(디탁셀)은 13.8%로 2위다.
이번 기업결합이 완료되면 보령의 합산 점유율은 최대 78.5%에 달한다.
나머지 6개 제네릭 경쟁사(동아에스티·종근당·삼양바이오팜·명문제약·일동제약·제일파마홀딩스)의 점유율은 각각 7% 미만으로 사실상 유효한 경쟁압력을 행사하기 어려운 구조다.
특히 보령이 식약처로부터 탁소텔의 국내 제조품목 허가를 받으면, 약사법상 '1사 1제품 원칙'에 따라 디탁셀의 제조품목허가를 반납해야 한다.
그간 탁소텔의 점유율이 하락한 시기(2023년, 2025년)마다 디탁셀 점유율이 상승한 사실에서 확인되듯, 디탁셀은 탁소텔의 가장 밀접한 경쟁압력으로 기능해왔다.
이 2위 제품이 시장에서 소멸하면 사실상 독점에 가까운 시장구조가 고착된다.

◆“품질 경쟁 유인 사라지고, 환자 선택권도 축소”
보령은 2023년 6월 국내 유일의 무알코올 도세탁셀 제형을 개발·출시하며 1위 제품과 품질 경쟁을 해왔다.
미국 FDA는 도세탁셀의 에탄올 성분으로 인해 치료 과정에서 환자가 알코올 중독을 경험할 수 있다고 경고한 바 있으며, 의료계에서도 보령의 무알코올 제품 개발을 긍정적으로 평가했다.
그러나 기업결합 이후 디탁셀이 시장에서 퇴출되면 이러한 품질 경쟁 유인 자체가 사라진다.
경제분석에서는 결합 이후 가격이 4.6~9.3% 인상되고 소비자 후생이 33.8억~77.8억 원 감소할 것으로 추정됐다.
오리지널 의약품에 대한 강한 브랜드 선호와 의사 처방 중심의 구매 결정 구조로 인해, 가격이 인상되더라도 제네릭으로의 전환 가능성은 낮다는 점도 우려를 키운다.
◆LBA 전략의 그늘…항암제 포트폴리오 독점화 경로
이번 인수는 보령의 이른바 ‘LBA(Legacy Brands Acquisition)’ 전략의 연장선이다.
LBA 전략은 특허 만료 이후에도 브랜드 충성도와 점유율이 높은 오리지널 의약품의 권리를 인수해 수익성을 확보하는 방식으로, 보령은 이미 '젬자'(젬시타빈), '알림타'(페메트렉시드), '탁솔'(파클리탁셀), '젤로다'(카페시타빈) 등 다수의 오리지널 항암제 포트폴리오를 구축했다.
보령은 자사 IR 자료에서 탁소텔을 “지속적 이익을 보장하는 Cash Cow로 활용해 안정적인 시장점유율을 유지하겠다”고 밝혔다.
보령은 도세탁셀 성분 항암제 생산량을 2026년 1만4,850바이알에서 2030년 73만3,000바이알로 약 49.3배 확대한다는 계획이다.
공정위는 이러한 생산능력 확대 계획이 경쟁사와의 격차를 더욱 벌릴 수단이 될 수 있다고 판단했다.
또한 시장 내 사업자 수가 2021년 11개에서 2024년 8개로 줄어드는 추세에서 이번 결합이 이루어져, 남은 사업자 간 거래조건 담합 등 협조효과 우려도 제기됐다.
◆공정위, 구조적·행태적 시정조치 동시 부과
공정위가 내린 시정조치는 구조적 조치와 행태적 조치로 구성된다.
구조적 조치로는 보령이 디탁셀 영업 관련 모든 유무형 자산(품목허가권·영업자료·기술자료 등)을 6개월 이내(최대 6개월 연장 가능)에 현재 도세탁셀을 판매하지 않는 제3의 제약사에 매각해야 한다.
행태적 조치로는 매각 전까지 보령이 디탁셀 생산·공급을 중단하거나 탁소텔로의 전환을 유도하는 행위를 금지한다. 매각 후에는 매수인이 자체 생산능력을 확보하기 전까지 보령이 일정 기간 디탁셀 완제품을 공급하고 기술 지원을 제공해야 하는 의무도 함께 부과됐다.
이번 시정조치는 WHO 필수의약품으로 등재된 유방암 치료제 시장에서 독과점 심화를 사전에 차단했다는 점에서 의미가 있다.
[메디컬월드뉴스 김영신 기자]
 [11월 5일 병원계 이모저모②]국립나주, 보라매, 부산백, 한양대병원 등 소식
 [11월 제약사 이모저모②]현대바이오그룹, 보로노이, GC녹십자, 동아제약 등 소식
 [11월 13일 병원계 이모저모④]국립중앙의료원, 인천성모병원, 춘천성심병원 등 소식